Domain wetten-strategie.de kaufen?
Wir ziehen mit dem Projekt
wetten-strategie.de um.
Sind Sie am Kauf der Domain
wetten-strategie.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wetten-strategie.de kaufen?
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **

Ähnliche Suchbegriffe für Lefebvre-Stollfuß-Körperschaftsteuer--Gewerbesteuer
Top-Angebote
Produkte zum Begriff Lefebvre-Stollfuß-Körperschaftsteuer--Gewerbesteuer:
-
Discounty - Nintendo Switch - Strategie - PEGI 12Manage your own supermarket, explore the tight-knit community of Blomkest, build friendships or make enemies as you uncover the town's secrets in this cozy management sim RPG! Step into the quirky harbour town of Blomkest, where your aunt has entrusted you with managing its only supermarket. Design and organise your shop, manage stock levels, work the checkout, and strike trade deals. Build relationships with the charming locals, and grow your business empire while navigating community dynamics. Use every tool at your disposal to expand your business, but be mindful: rapid growth might ruffle a few feathers in this tight-knit community. Will you pursue endless profits, or find a way to benefit everyone in Blomkest?25,20 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
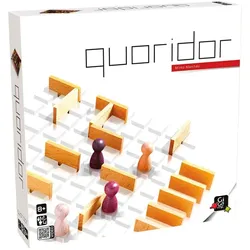
Asmodee Quoridor 15 min Brettspiel StrategieWarnhinweise Achtung: Erstickungsgefahr wegen verschluckbarer Kleinteile! Achtung: Nicht geeignet für Kinder unter 36 Monaten! Altersempfehlung: ab 8 Jahren Manövriere dich durchs Labyrinth deines Gegners, ohne selbst den richtigen Weg aus dem Blick zu verlieren. Auf einen Blick Minimale Anzahl an Spielern2 Maximale Anzahl an Spielern4 Empfohlenes Alter in Jahren (mind.)8 Jahr(e) GenreStrategie Produktbeschreibung Quoridor ist ein Muss unter den abstrakten Strategiespielen mit einer unglaublich einfachen Spielregel: Ziel ist es, als Erster die gegenüberliegende Linie zu erreichen und dabei die Barrikaden zu umgehen, die der Gegenspieler errichtet. Klingt nicht schwierig, erfordert aber ein unheimlich gutes Taktieren und macht Quoridor damit zum zeitlosen Klassiker. Auch als praktische Mini-Version für Reisen erhältlich. Alle technischen Daten anzeigen (7 Angaben) MerkmaleFamilienspielJaSpielzeit15 minMinimale Anzahl an Spielern2Maximale Anzahl an Spielern4ProdukttypBrettspielEmpfohl...35,04 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: Körperschaftsteuer und GewerbesteuerKörperschaftsteuer und Gewerbesteuer , Umfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert. Rechtsstand: 1. Mai 2021 , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., neu bearbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210528, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Grundkurs des Steuerrechts#11#, Autoren: Alber, Matthias~Szczesny, Michael, Auflage: 21019, Auflage/Ausgabe: 19., neu bearbeitete und aktualisierte Auflage 2021, Keyword: Körperschaftsteuerrecht; Gewerbesteuerrecht; Grundausbildung; Steuerfachwirt; Bilanzbuchhalter, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Grundkurs des Steuerrechts, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 262, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 542, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791038940 9783791035581 9783791032689 9783791030449 9783791027784, eBook EAN: 9783791051239, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 174317139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was ist der Unterschied zwischen Körperschaftsteuer und Gewerbesteuer?
Was ist der Unterschied zwischen Körperschaftsteuer und Gewerbesteuer? **
-
Wird Gewerbesteuer vom Gewinn abgezogen?
Die Gewerbesteuer wird nicht direkt vom Gewinn abgezogen, sondern ist eine separate Steuer, die auf den Gewerbeertrag eines Unternehmens erhoben wird. Der Gewerbeertrag wird aus dem Gewinn des Unternehmens vor Abzug der Gewerbesteuer und einiger Hinzurechnungen und Kürzungen berechnet. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbesteuermessbetrag, der auf Basis des Gewerbeertrags ermittelt wird. Unternehmen müssen die Gewerbesteuer zusätzlich zur Einkommensteuer zahlen. **
-
Wird die Gewerbesteuer vom Umsatz oder Gewinn?
Die Gewerbesteuer wird in Deutschland nicht direkt vom Umsatz oder Gewinn berechnet, sondern basiert auf dem Gewerbeertrag eines Unternehmens. Der Gewerbeertrag wird aus dem Gewinn ermittelt, der in der Steuerbilanz ausgewiesen wird, und unterliegt bestimmten Hinzurechnungen und Kürzungen. Somit ist die Gewerbesteuer eine Steuer auf die wirtschaftliche Leistungsfähigkeit eines Unternehmens. Sie wird von den Gemeinden erhoben und ist eine der wichtigsten Einnahmequellen für die kommunalen Haushalte. **
-
Wie hoch ist die Gewerbesteuer vom Gewinn?
Die Höhe der Gewerbesteuer vom Gewinn hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Gewerbeertrag, dem Hebesatz der jeweiligen Gemeinde und eventuellen Freibeträgen. Der Gewerbeertrag wird aus dem Gewinn des Unternehmens ermittelt, wobei bestimmte Betriebsausgaben abgezogen werden dürfen. Anschließend wird der Gewerbeertrag mit dem individuellen Hebesatz der Gemeinde multipliziert, um die konkrete Höhe der Gewerbesteuer zu berechnen. Es ist daher ratsam, sich an einen Steuerberater zu wenden, um die genaue Höhe der Gewerbesteuer für das eigene Unternehmen zu ermitteln. **


Wie wirkt sich die Gewerbesteuer auf den Gewinn aus?
Die Gewerbesteuer ist eine Steuer, die auf den Gewinn von Unternehmen erhoben wird. Sie mindert somit den Gewinn, den ein Unternehmen am Ende des Geschäftsjahres erwirtschaftet. Je höher der Gewerbesteuersatz ist, desto stärker wird der Gewinn des Unternehmens belastet. Unternehmen müssen die Gewerbesteuer als Betriebsausgabe verbuchen, was sich ebenfalls negativ auf den Gewinn auswirkt. Letztendlich kann die Gewerbesteuer somit die finanzielle Situation eines Unternehmens beeinflussen und die Investitions- und Wachstumsmöglichkeiten einschränken. **
Wie viel Prozent Körperschaftsteuer?
Wie viel Prozent Körperschaftsteuer wird in Ihrem Land erhoben? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von Unternehmen erhoben wird. Sie variiert je nach Land und kann zwischen 0% und über 30% liegen. In Deutschland beträgt der aktuelle Körperschaftsteuersatz beispielsweise 15%. Es ist wichtig, die Höhe der Körperschaftsteuer zu kennen, da sie einen erheblichen Einfluss auf die Gewinne und die Steuerlast eines Unternehmens haben kann. **
Top-Angebote
Produkte zum Begriff Lefebvre-Stollfuß-Körperschaftsteuer--Gewerbesteuer:
-
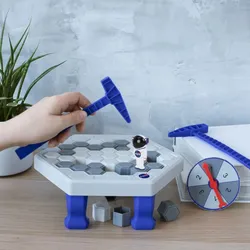
Thumbs Up Moon Miner StrategieAuf einen Blick MaterialKunststoff Empfohlenes Alter in Jahren (mind.)5 Jahr(e) Gewicht280 g Alle technischen Daten anzeigen (4 Angaben) MerkmaleProduktfarbeBlau, Grau, WeißMaterialKunststoffEmpfohlenes Alter in Jahren (mind.)5 Jahr(e)ProdukttypStrategie Gewicht und AbmessungenGewicht280 g Technische Daten laut Hersteller, bereitgestellt über Icecat. Änderungen und Irrtümer vorbehalten.14,75 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Discounty - Nintendo Switch - Strategie - PEGI 12Manage your own supermarket, explore the tight-knit community of Blomkest, build friendships or make enemies as you uncover the town's secrets in this cozy management sim RPG! Step into the quirky harbour town of Blomkest, where your aunt has entrusted you with managing its only supermarket. Design and organise your shop, manage stock levels, work the checkout, and strike trade deals. Build relationships with the charming locals, and grow your business empire while navigating community dynamics. Use every tool at your disposal to expand your business, but be mindful: rapid growth might ruffle a few feathers in this tight-knit community. Will you pursue endless profits, or find a way to benefit everyone in Blomkest?25,20 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
-
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
-
Was ist der Unterschied zwischen Körperschaftsteuer und Gewerbesteuer?
Was ist der Unterschied zwischen Körperschaftsteuer und Gewerbesteuer? **
-
Wird Gewerbesteuer vom Gewinn abgezogen?
Die Gewerbesteuer wird nicht direkt vom Gewinn abgezogen, sondern ist eine separate Steuer, die auf den Gewerbeertrag eines Unternehmens erhoben wird. Der Gewerbeertrag wird aus dem Gewinn des Unternehmens vor Abzug der Gewerbesteuer und einiger Hinzurechnungen und Kürzungen berechnet. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbesteuermessbetrag, der auf Basis des Gewerbeertrags ermittelt wird. Unternehmen müssen die Gewerbesteuer zusätzlich zur Einkommensteuer zahlen. **
Ähnliche Suchbegriffe für Lefebvre-Stollfuß-Körperschaftsteuer--Gewerbesteuer
-
Asmodee Quoridor 15 min Brettspiel StrategieWarnhinweise Achtung: Erstickungsgefahr wegen verschluckbarer Kleinteile! Achtung: Nicht geeignet für Kinder unter 36 Monaten! Altersempfehlung: ab 8 Jahren Manövriere dich durchs Labyrinth deines Gegners, ohne selbst den richtigen Weg aus dem Blick zu verlieren. Auf einen Blick Minimale Anzahl an Spielern2 Maximale Anzahl an Spielern4 Empfohlenes Alter in Jahren (mind.)8 Jahr(e) GenreStrategie Produktbeschreibung Quoridor ist ein Muss unter den abstrakten Strategiespielen mit einer unglaublich einfachen Spielregel: Ziel ist es, als Erster die gegenüberliegende Linie zu erreichen und dabei die Barrikaden zu umgehen, die der Gegenspieler errichtet. Klingt nicht schwierig, erfordert aber ein unheimlich gutes Taktieren und macht Quoridor damit zum zeitlosen Klassiker. Auch als praktische Mini-Version für Reisen erhältlich. Alle technischen Daten anzeigen (7 Angaben) MerkmaleFamilienspielJaSpielzeit15 minMinimale Anzahl an Spielern2Maximale Anzahl an Spielern4ProdukttypBrettspielEmpfohl...35,04 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: Körperschaftsteuer und GewerbesteuerKörperschaftsteuer und Gewerbesteuer , Umfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert. Rechtsstand: 1. Mai 2021 , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., neu bearbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210528, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Grundkurs des Steuerrechts#11#, Autoren: Alber, Matthias~Szczesny, Michael, Auflage: 21019, Auflage/Ausgabe: 19., neu bearbeitete und aktualisierte Auflage 2021, Keyword: Körperschaftsteuerrecht; Gewerbesteuerrecht; Grundausbildung; Steuerfachwirt; Bilanzbuchhalter, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Grundkurs des Steuerrechts, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 262, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 542, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791038940 9783791035581 9783791032689 9783791030449 9783791027784, eBook EAN: 9783791051239, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 174317139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Köllen, Josef: Fallsammlung Körperschaftsteuer und GewerbesteuerFallsammlung Körperschaftsteuer und Gewerbesteuer , ¿Praxisorientierte Fälle zur effizienten und systematischen Prüfungsvorbereitung! Die Regelungen des Körperschaftsteuergesetzes sind zum Teil kompliziert und oft schwierig in der Anwendung. Die intensive Übung am praxisorientierten Fall ist daher für angehende Steuerberater, Steuerfachwirte oder Steuerinspektoren unerlässlich. Systematisch gegliedert werden im ersten Teil des Buches alle prüfungsrelevanten Schwerpunkte zur Körperschaftsteuer in 75 Fällen abgedeckt - von Zuständigkeit, Steuerpflicht und Steuerbefreiungen über Einkommen und Besteuerung bis hin zu den Auswirkungen auf Gesellschafterebene. Sonderfälle und steuerübergreifende Fälle tragen zudem der Komplexität der Besteuerung juristischer Personen Rechnung. Der zweite Teil des Buches befasst sich mit der Gewerbesteuer. In 20 didaktisch optimal aufbereiteten Fällen werden die Schwerpunkte Steuergegenstand, Gewerbesteuerpflicht, Steuermessbetrag und Gewerbeertrag sowie Gewerbesteuerschuld behandelt. Ein abschließender komplexer Klausurfall gibt Ihnen darüber hinaus einen Vorgeschmack auf die bevorstehende Prüfung. Dies ermöglicht Ihnen eine punktgenaue Prüfungsvorbereitung. Rechtsstand dieser Neuauflage ist der 1.5.2023. Inhaltsverzeichnis: ¿Teil A: Körperschaftsteuer (75 Fälle). Kapitel 1: Zuständigkeit (§ 20 AO). Kapitel 2: Steuerpflicht (§§ 1 und 2 KStG). Kapitel 3: Steuerbefreiungen (§§ 5, 6 und 13 KStG). Kapitel 4: Einkommen (§§ 7-10 KStG). Kapitel 5: Sonderfälle (§§ 11, 14-19 und 26 KStG). Kapitel 6: Besteuerung (§§ 23, 24, 27 und 30-32 KStG). Kapitel 7: Auswirkungen auf die Gesellschafterebene (§ 3 Nr. 40 EStG, §§ 3c und 20 EStG). Kapitel 8: Komplexe und steuerübergreifende Gesamtfälle. Teil B: Gewerbesteuer (20 Fälle). Kapitel 1: Grundlagen (§§ 12, 18 und 22 AO, § 4 GewStG). Kapitel 2: Der Steuergegenstand (§§ 2 und 2a GewStG). Kapitel 3: Gewerbesteuerpflicht, Steuermessbetrag (§§ 2 und 11 GewStG). Kapitel 4: Gewerbeertrag (§ 7 GewStG); Gewerbesteuerschuld. Kapitel 5: Klausurfall¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive., Erscheinungsjahr: 20231031, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Köllen, Josef~Reichert, Gudrun~Schönwald, Stefan~Wagner, Edmund, Edition: NED, Auflage: 23013, Auflage/Ausgabe: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 400, Keyword: Fälle; Praxisfälle; Übungsfälle; Prüfung; Prüfungsvorbereitung; Fallbeispiele; Steuerpflicht; Einkommensermittlung; Besteuerung; Körperschaft; Anteilseigner; Hebeberechtigung; Gewerbeertrag; Steuerberater; Steuerfachwirt; Diplom-Finanzwirt; Steuerberaterprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Jura~Recht / Jura~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Recht~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Lokale Steuern, Abgaben, Preise im öffentlichen Sektor, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVIII, Seitenanzahl: 408, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Produktverfügbarkeit: 02, Blätteranzahl: 400 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 689, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000067159001 V14550-978-3-482-672- B0000067159002 V14550-978-3-482-672-2, Vorgänger: 2741383, Vorgänger EAN: 9783482672125 9783482672118 9783482435805 9783482435898 9783482435881, Alternatives Format EAN: 9783482618772 9783482007439, eBook EAN: 9783482618772, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird die Gewerbesteuer vom Umsatz oder Gewinn?
Die Gewerbesteuer wird in Deutschland nicht direkt vom Umsatz oder Gewinn berechnet, sondern basiert auf dem Gewerbeertrag eines Unternehmens. Der Gewerbeertrag wird aus dem Gewinn ermittelt, der in der Steuerbilanz ausgewiesen wird, und unterliegt bestimmten Hinzurechnungen und Kürzungen. Somit ist die Gewerbesteuer eine Steuer auf die wirtschaftliche Leistungsfähigkeit eines Unternehmens. Sie wird von den Gemeinden erhoben und ist eine der wichtigsten Einnahmequellen für die kommunalen Haushalte. **
-
Wie hoch ist die Gewerbesteuer vom Gewinn?
Die Höhe der Gewerbesteuer vom Gewinn hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Gewerbeertrag, dem Hebesatz der jeweiligen Gemeinde und eventuellen Freibeträgen. Der Gewerbeertrag wird aus dem Gewinn des Unternehmens ermittelt, wobei bestimmte Betriebsausgaben abgezogen werden dürfen. Anschließend wird der Gewerbeertrag mit dem individuellen Hebesatz der Gemeinde multipliziert, um die konkrete Höhe der Gewerbesteuer zu berechnen. Es ist daher ratsam, sich an einen Steuerberater zu wenden, um die genaue Höhe der Gewerbesteuer für das eigene Unternehmen zu ermitteln. **
-
Wie wirkt sich die Gewerbesteuer auf den Gewinn aus?
Die Gewerbesteuer ist eine Steuer, die auf den Gewinn von Unternehmen erhoben wird. Sie mindert somit den Gewinn, den ein Unternehmen am Ende des Geschäftsjahres erwirtschaftet. Je höher der Gewerbesteuersatz ist, desto stärker wird der Gewinn des Unternehmens belastet. Unternehmen müssen die Gewerbesteuer als Betriebsausgabe verbuchen, was sich ebenfalls negativ auf den Gewinn auswirkt. Letztendlich kann die Gewerbesteuer somit die finanzielle Situation eines Unternehmens beeinflussen und die Investitions- und Wachstumsmöglichkeiten einschränken. **
-
Wie viel Prozent Körperschaftsteuer?
Wie viel Prozent Körperschaftsteuer wird in Ihrem Land erhoben? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von Unternehmen erhoben wird. Sie variiert je nach Land und kann zwischen 0% und über 30% liegen. In Deutschland beträgt der aktuelle Körperschaftsteuersatz beispielsweise 15%. Es ist wichtig, die Höhe der Körperschaftsteuer zu kennen, da sie einen erheblichen Einfluss auf die Gewinne und die Steuerlast eines Unternehmens haben kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.